Quando o clima muda, quem protege a produção no campo capixaba?
Entre secas, chuvas intensas e os efeitos do El Niño, produtores recorrem ao seguro rural e ao cooperativismo para reduzir os impactos financeiros dos eventos climáticos
Julia Galter
O produtor rural pode planejar a safra, escolher a melhor época para plantar, investir em tecnologia e acompanhar de perto cada etapa da produção. Mas há uma variável que escapa ao controle: o clima. Quando a chuva não vem, chega em excesso ou aparece acompanhada de granizo, ventos fortes ou temperaturas fora do padrão, o prejuízo pode ultrapassar a perda da lavoura e atingir máquinas, estruturas, investimentos e a própria capacidade de continuar produzindo.
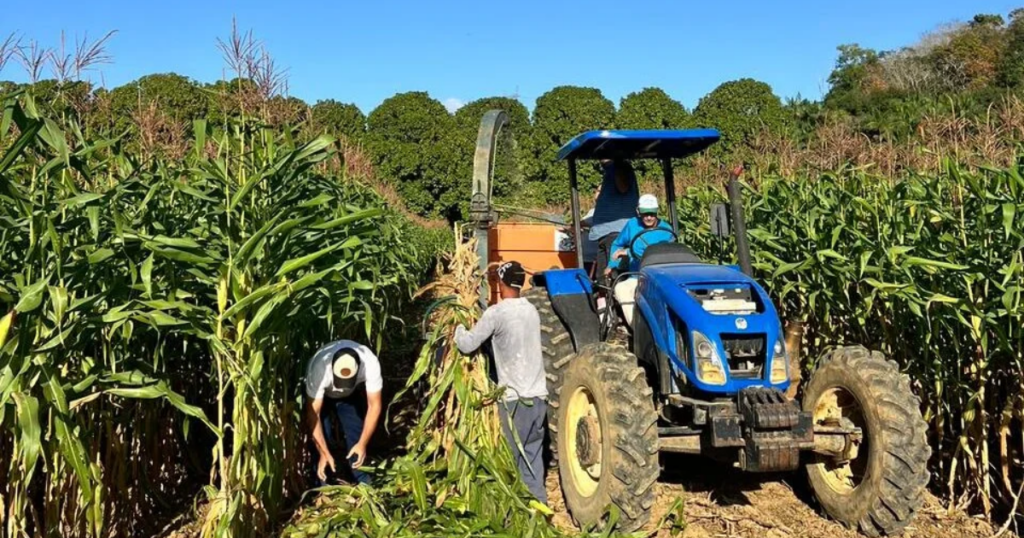
Em Linhares, no interior do Espírito Santo, o produtor rural Riumar Campo Dall Orto sabe que proteger o patrimônio utilizado no dia a dia também faz parte da atividade. Em sua propriedade, ele conta com seguro para os maquinários e equipamentos que são essenciais para o trabalho no campo.
A decisão não significa que Riumar esteja protegido contra qualquer perda na lavoura. O seguro contratado para as máquinas tem outra finalidade: reduzir o impacto financeiro de determinados eventos que possam atingir os equipamentos, conforme as coberturas previstas na apólice.
Para quem vive da atividade rural, porém, uma máquina não é apenas um equipamento. Ela representa investimento e, muitas vezes, é indispensável para etapas como plantio, manejo, transporte e colheita. Uma perda ou dano pode significar um gasto inesperado justamente quando o produtor já enfrenta as consequências de um evento adverso.
A experiência mostra, na prática, por que o seguro rural deixou de ser visto apenas como uma proteção para situações pontuais e passou a fazer parte do planejamento financeiro de propriedades rurais. Em um cenário de maior exposição a eventos extremos, proteger a produção também significa tentar preservar a capacidade de continuar produzindo depois de uma perda.
A história de Riumar ajuda a mostrar que a gestão de riscos no campo não precisa começar somente depois de uma perda. Ela pode fazer parte do planejamento da propriedade, considerando quais são os patrimônios mais importantes para manter a produção funcionando.
Uma mesma ocorrência climática costuma provocar prejuízos de naturezas diferentes. Enquanto as chuvas intensas comprometem a lavoura, provocam erosão e ainda danificam equipamentos ou estruturas, uma estiagem prolongada pode reduzir a produtividade e, ao mesmo tempo, aumentar os custos para manter a produção.
Por isso, proteger a atividade rural pode envolver diferentes estratégias, desde manejo do solo e da água até crédito, planejamento financeiro e contratação de seguros.
Um risco que vai além de uma propriedade
O caso de Riumar não está isolado do cenário climático enfrentado pelo produtor capixaba. Dados do Monitor de Secas mostram que 100% do território do Espírito Santo registrou algum grau de seca em julho de 2026. No mesmo período, a seca moderada voltou a atingir 92% do Estado.
O cenário ganha atenção diante da confirmação do El Niño em junho de 2026 e da previsão de intensificação do fenômeno nos meses seguintes. Para a pesquisadora Sara Dousseau Arantes, do Instituto Capixaba de Pesquisa, Assistência Técnica e Extensão Rural (Incaper), os agricultores precisam lidar não apenas com períodos de seca, mas também com ondas de calor, temperaturas elevadas, chuvas concentradas e períodos de excesso de umidade.
A distribuição das chuvas tornou-se outro fator importante. O impacto sobre a lavoura depende não apenas da quantidade de água, mas de quando ela chega e em qual fase a cultura está.
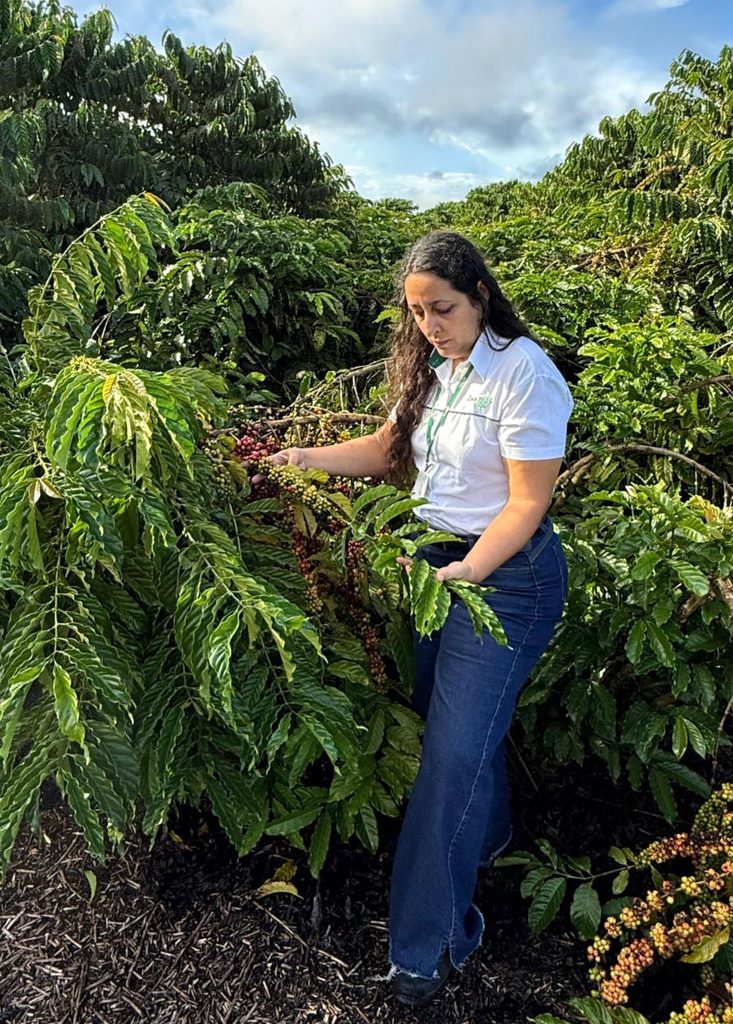
As vulnerabilidades também variam de acordo com a região e a produção. No Norte e Noroeste do Espírito Santo, café conilon, pimenta-do-reino e mamão estão entre as culturas que exigem atenção diante do calor e do déficit hídrico. Já nas regiões serranas, chuvas intensas podem provocar erosão, encharcamento e favorecer doenças.
As vulnerabilidades também variam de acordo com a região e a produção. No Norte e Noroeste do Espírito Santo, café conilon, pimenta-do-reino e mamão estão entre as culturas que exigem atenção diante do calor e do déficit hídrico. Já nas regiões serranas, chuvas intensas podem provocar erosão, encharcamento e favorecer doenças.
Segundo a pesquisadora, não existe uma única solução para todo o Estado. “As estratégias de adaptação precisam considerar a cultura, a região e a fase de desenvolvimento da planta”, destacou.
Nesse cenário de maior imprevisibilidade, que exige atenção diante dos possíveis impactos do El Niño sobre o regime de chuvas e as temperaturas, medidas como conservação do solo e da água, manejo da irrigação, monitoramento climático e escolha de cultivares mais adaptadas podem ajudar a reduzir a vulnerabilidade das lavouras.
Mas a gestão de riscos também envolve aquilo que está por trás da produção: máquinas, equipamentos, estruturas, animais, crédito e os recursos investidos em cada ciclo.
Quanto maior o investimento, maior o impacto de uma perda
No Espírito Santo, o crédito rural movimentou R$ 8,31 bilhões entre julho de 2025 e maio de 2026, distribuídos em 43,3 mil financiamentos, segundo dados divulgados pela Secretaria de Estado da Agricultura, Abastecimento, Aquicultura e Pesca (Seag).
O volume envolve diferentes instituições financeiras e linhas destinadas ao setor agropecuário. Na prática, os números ajudam a dimensionar a quantidade de recursos necessárias para manter a atividade rural funcionando.
Uma lavoura comprometida pode representar a perda do dinheiro investido em sementes, mudas, fertilizantes, defensivos e mão de obra. Quando existe financiamento, a obrigação financeira permanece mesmo diante de uma quebra de safra.
O mesmo raciocínio vale para equipamentos. Uma máquina danificada ou perdida pode representar um novo investimento de alto valor e, dependendo da função que desempenha, comprometer etapas importantes do ciclo produtivo.
É nesse ponto que a gestão de riscos ganha relevância: quanto maior o investimento necessário para produzir, maior também pode ser o impacto de uma perda provocada por fatores que o produtor não consegue controlar.
Seguro que vai além da lavoura
A proteção da atividade rural não precisa se limitar à produção. O Seguro Rural do Sicoob, por exemplo, oferece modalidades que podem abranger diferentes partes da propriedade, incluindo cultivos, animais, equipamentos, máquinas e a própria estrutura produtiva.
Entre as opções está o seguro Multirrisco, que prevê cobertura para propriedades rurais contra eventos como incêndio, explosão, raio, vendaval, roubo, furto, danos elétricos, alagamento e acidentes de causa externa. A modalidade também inclui máquinas e equipamentos agrícolas e permite a contratação de uma cobertura de “porteira fechada”, que pode reunir diferentes itens existentes na propriedade, conforme as condições contratadas.
É justamente nesse ponto que entra a história de Riumar. Ao manter o seguro para as máquinas utilizadas em sua atividade, o produtor protege um dos patrimônios necessários para manter a produção funcionando.
“Tendo seguro, ficamos um pouco mais protegidos diante dos prejuízos que podem ser causados pelas mudanças climáticas. É uma segurança a mais para o nosso trabalho”, destacou Riumar.
Além do Multirrisco, o Sicoob oferece diferentes opções de Seguro Rural. O Colheita Garantida, por exemplo, cobre a produtividade da lavoura segurada contra perdas decorrentes de eventos como seca, chuva excessiva, tromba d’água, granizo, geada, ventos fortes e incêndio, de acordo com as condições da apólice.
Há ainda opções específicas para cafezais, canaviais, florestas, pecuária e culturas sujeitas a granizo.
No seguro para florestas stão previstas coberturas para perdas provocadas por incêndio, raio, fenômenos meteorológicos, queda de aeronaves e ventos fortes, conforme o produto contratado. Já o seguro pecuário pode envolver a morte de bovinos em situações contempladas na cobertura, incluindo doenças de caráter não epidêmico, incêndio, raio, insolação, eletrocussão, envenenamento e outros eventos.
A variedade de modalidades mostra que a proteção precisa ser pensada de acordo com a realidade de cada propriedade. Um produtor de café pode ter necessidades diferentes de quem trabalha com pecuária, enquanto uma propriedade altamente mecanizada pode ter uma parcela importante do seu patrimônio concentrada em máquinas e equipamentos.
No caso de Riumar, a escolha pela proteção das máquinas representa uma forma de preservar justamente um dos patrimônios necessários para manter a atividade funcionando.
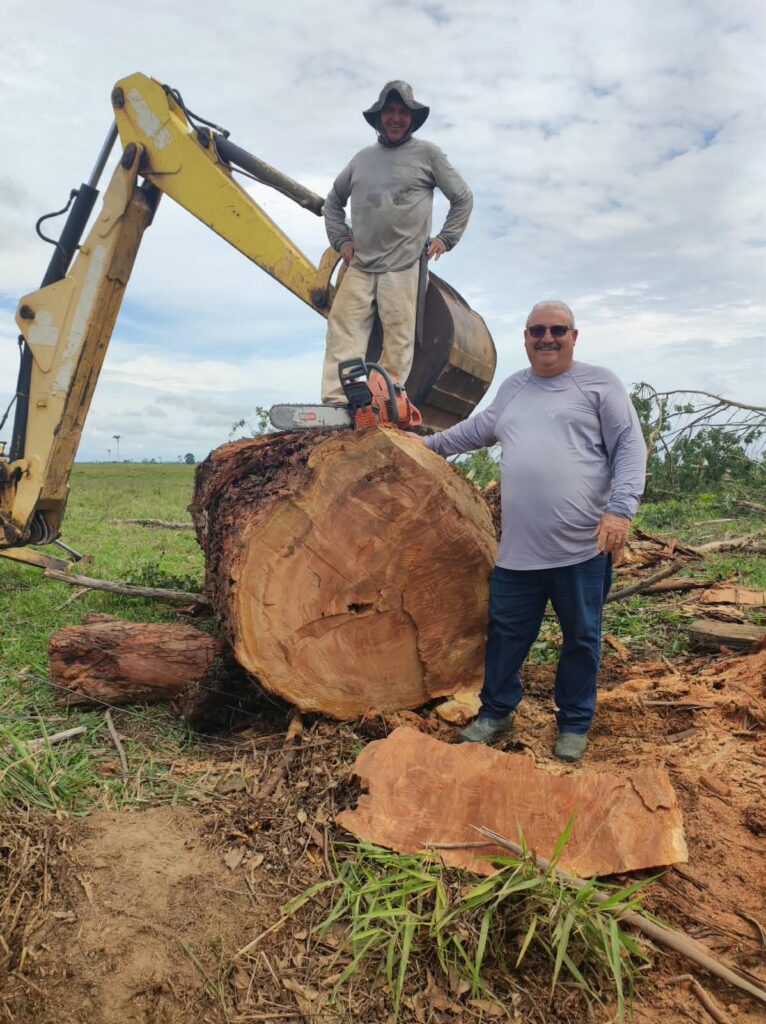
Hoje, tenho assegurados três equipamentos de tratores com máquina de carregamento de eucalipto, um caminhão e dois automóveis. São equipamentos importantes para o trabalho e que representam um investimento significativo na atividade
Seguro como ferramenta de planejamento
O seguro rural não elimina o risco. Ele funciona como uma ferramenta de gestão para reduzir as consequências financeiras de eventos previstos na apólice.
No caso do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), o governo federal subsidia parte do valor pago pelo produtor para a contratação de determinadas modalidades. Para o Plano Trienal 2025-2027, a regra geral estabelece subvenção de 40% do prêmio para culturas e atividades agropecuárias, com percentual de 20% para soja e regras específicas para outras modalidades e situações.
O objetivo da política pública é ampliar o acesso ao seguro e reduzir o impacto do custo da contratação para o produtor.
Mas a existência do seguro não significa que qualquer perda será automaticamente indenizada. A cobertura depende dos riscos contratados, dos limites estabelecidos, das condições da apólice e dos procedimentos previstos para caracterização do sinistro.
Por isso, conhecer o que está sendo contratado é parte fundamental da gestão de riscos.
Nova lei muda regras do seguro rural
A discussão sobre proteção também ganhou um novo capítulo no fim de setembro. A Lei nº 15.526, de 29 de setembro de 2026, atualizou as regras relacionadas ao seguro rural e reforçou o papel da modalidade dentro da política agrícola brasileira.
A legislação estabelece regras para contratação, regulação e pagamento de indenizações, e determina que os contratos informem de maneira clara os documentos necessários para a análise dos sinistros.
Entre as mudanças estão prazos para a conclusão dos processos. Nos casos de regulação que não dependam de vistoria presencial, o prazo previsto é de até 15 dias após o aviso do produtor. Para o pagamento da indenização, o prazo é de até 30 dias após a entrega dos documentos exigidos ou a realização da vistoria técnica, conforme a situação.
Outra novidade é a possibilidade de integração do seguro rural às operações de crédito. A legislação autoriza instituições financeiras a exigir cláusulas que permitam a cessão dos direitos da apólice como garantia da operação. Em caso de sinistro, as indenizações também poderão ser destinadas prioritariamente ao agente financeiro, conforme as condições previstas.
A lei ainda prevê condições para estimular a contratação do seguro rural e estabelece que produtores que desejarem acessar a subvenção federal deverão fornecer informações sobre suas atividades agropecuárias, em formato que será definido pelo Poder Executivo.
O texto também estabelece medidas voltadas à transparência, como a criação de bancos de dados públicos com informações sobre operações de seguro rural e a disponibilização de um manual com regras da subvenção ao prêmio.
Na prática, a legislação reforça uma tendência de tratar a proteção contra riscos como parte da própria estrutura financeira da atividade rural.
O cooperativismo como parte da proteção
Para além da contratação de uma apólice, o cooperativismo de crédito pode entrar nessa equação por meio de uma relação que envolve diferentes etapas da atividade rural: financiamento, planejamento financeiro, seguro e acompanhamento do produtor.
Segundo Marcos de Vasconcelos, especialista em Soluções de Negócios do Sicoob, o aumento da procura pelo seguro rural está ligado à maior percepção de risco entre os produtores.
Seca, excesso de chuva, granizo, geada e variações de temperatura fazem parte de um cenário que exige cada vez mais atenção à gestão de riscos. Nesse contexto, o seguro pode ser encarado não apenas como uma proteção contra perdas, mas como uma ferramenta para preservar a capacidade financeira do produtor diante de situações que fogem do seu controle
Marcos destaca ainda que fenômenos como El Niño e La Niña aumentam o alerta para as condições climáticas e reforçam a importância de avaliar previamente a exposição de cada atividade, além de conhecer os limites e as coberturas contratadas.
Para Gustavo Schuck, consultor de Negócios da Central Sicredi Sul/Sudeste, a atuação da cooperativa começa antes mesmo de uma eventual perda. A proximidade com o produtor permite compreender as características do cultivo e a realidade financeira de cada negócio, ajudando na identificação dos riscos e na escolha de uma proteção adequada.
Em caso de sinistro, o apoio pode continuar com orientações sobre documentação, procedimentos e acionamento da apólice, bem como o suporte do processo junto aos parceiros envolvidos
Essa relação de longo prazo também é apontada como um dos diferenciais do modelo cooperativista.
Na avaliação de Marcos, a possibilidade de integrar soluções como crédito rural, seguro e investimentos permite planejar a proteção do produtor de forma mais ampla.
O seguro não impede que uma lavoura seja afetada pelo clima, mas pode ajudar a reduzir o impacto financeiro de uma perda coberta e criar condições para que o produtor mantenha a atividade.
Da necessidade individual à organização coletiva
Para Cesar Otaviano Penna Junior, professor do Ifes Campus Alegre, doutor em Produção Vegetal e atuante nas áreas de inovação, empreendedorismo e desenvolvimento regional, o cooperativismo é uma ferramenta importante para a organização e a sustentabilidade do negócio rural.
Segundo ele, essa proteção não deve começar somente depois de um desastre. Ela pode fazer parte das decisões tomadas antes do plantio, quando o produtor calcula quanto pretende investir, como vai financiar a atividade e quais riscos precisa considerar.
Existe, porém, uma dificuldade cultural nesse processo. Em uma sociedade cada vez mais marcada pela individualização, pensar primeiro no próprio caminho pode parecer mais natural do que construir soluções coletivas.
No campo, porém, há riscos que não respeitam fronteiras.
A seca não escolhe uma propriedade. A chuva excessiva não atinge apenas um produtor. Uma quebra de safra pode comprometer simultaneamente a renda, o crédito e a capacidade de investimento de diferentes famílias rurais.
A história do cooperativismo parte justamente dessa transformação: da necessidade individual para a organização coletiva.
Em vez de enfrentar isoladamente dificuldades comuns, produtores podem construir mecanismos de cooperação para ampliar a capacidade de resposta diante dos riscos.
Do patrimônio protegido à continuidade da produção
De volta à propriedade de Riumar, o seguro das máquinas representa uma escolha dentro de uma estratégia maior: proteger aquilo que é necessário para continuar produzindo.
A história dele não é a de um produtor que perdeu uma lavoura e recebeu uma indenização. É a de alguém que decidiu olhar antecipadamente para um dos patrimônios mais importantes da propriedade e incluir esse risco no planejamento.
Já aconteceu de uma máquina estar recolhendo madeira e acabarem vindo galhos junto, o que provocou a quebra da cabine. Também já tive situações de pane na parte elétrica dos equipamentos, e foi o seguro que me ajudou
“Além desses imprevistos, o seguro também traz uma precaução em relação ao risco de roubo. É uma forma de ficar mais protegido e ter mais segurança com os equipamentos que fazem parte do trabalho”, contou Ruimar.
A experiência ajuda a dimensionar um problema que vai muito além de uma propriedade. No campo, o clima pode mudar em poucas horas, mas as consequências financeiras de uma ocorrência podem durar meses ou até anos.
Em um cenário de seca, chuvas irregulares e eventos extremos, o desafio do produtor não é apenas produzir. É encontrar formas de continuar produzindo quando aquilo que não pode ser controlado — o clima — muda o resultado planejado para toda uma safra.
O seguro, seja voltado à lavoura, ao patrimônio, às máquinas ou a outros bens previstos na apólice, não elimina a possibilidade de prejuízo. Mas pode fazer parte de uma estratégia para evitar que uma ocorrência isolada comprometa toda a estrutura financeira da propriedade.
E, para quem vive da terra, proteger a produção também pode significar proteger as condições para continuar produzindo depois que o imprevisto acontece.